中小企業の再建事例:赤字・債務超過・リスケから約2年で金融機関評価を改善、鍵は「計画を作って終わらせない」こと
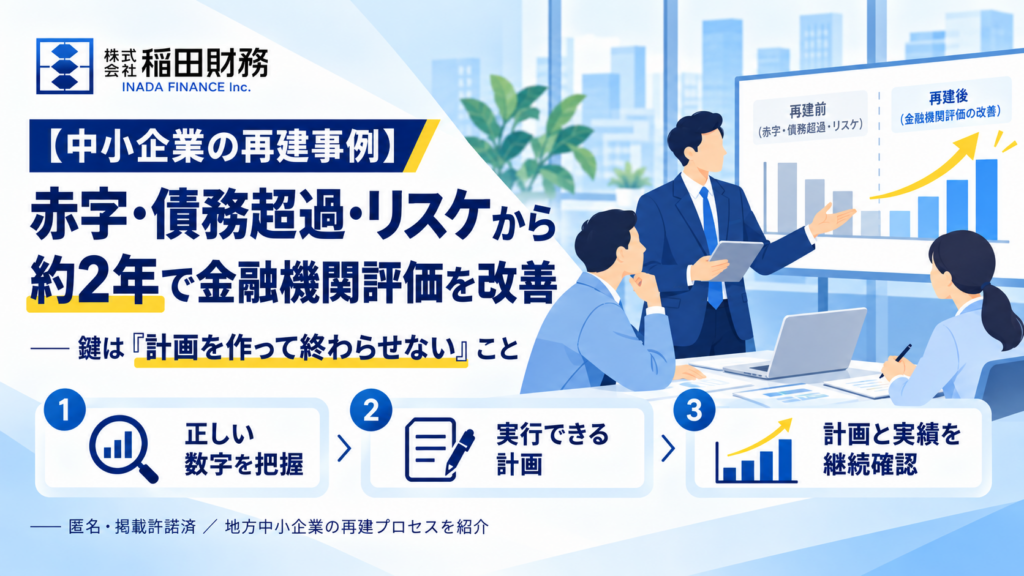
中小企業の再建事例—赤字・債務超過から約2年で金融機関評価を改善
当初、相談を受けた企業の経営環境は厳しい状態でした。損益は赤字が続き、貸借対照表は債務超過。金融機関への返済もリスケジュールしていました。
さらに問題だったのは、社内の会計処理が整理されておらず、経営者自身が「現在の財務状態を正確に把握できていない」という状況でした。
「再建の現場では、赤字の大きさ以上に、その数字が正確に見えていないことがある。現在地が分からなければ、どこから手をつけるべきか判断できない」
同社の代表・稲田裕氏はそう語ります。
最初の取り組みは売上を増やす施策や新たな資金調達ではなく、会計処理の整理でした。売上高・原価・固定費・借入金・資金繰りなどを精査し、会社の財務状態を正確に把握できる状態へ戻します。
そのうえで、国の「経営改善計画策定支援事業」の枠組みを活用し、今後の売上計画・利益計画・資金繰り・返済計画を整理。金融機関と共有できる経営改善計画へと落とし込みました。
ただし最も重視したのは「計画を作ること」自体ではなく、「計画を作って終わらせないこと」です。計画策定後も月2回のモニタリングを継続。計画と実績を比較し、以下の観点を定期的に確認しました。
- 売上は計画通りに推移しているか
- 原価や固定費に想定外の増加はないか
- 現預金はどのように増減しているか
- 今後の返済に無理はないか
- 計画からずれた場合、何を修正するか
経営改善計画の策定には約1年半を要しました。その後もモニタリングを継続し、支援開始から約2年が経過した時点で、業績・財務状況・改善計画の進捗について金融機関から前向きな評価を得られる状態へと回復しました。
同社が導いた再建のポイントは次の3点です。
1.まず、正しい数字を把握する
会計処理が乱れていると、正しい意思決定は難しくなります。再建の第一歩は、現在地を正確に把握できる状態を整えることです。
2.実行できる改善計画をつくる
理想の数字を並べるのではなく、現実的な売上・原価・人員・返済能力を踏まえ、実行可能な計画へ落とし込みます。
3.計画と実績を継続的に比較する
計画を作るだけでは変化は生まれません。毎月実績を確認し、差異の原因を分析して修正する。この繰り返しが経営改善の確度を高めます。
「赤字や債務超過に陥っても、直ちに再建を諦める必要はありません。ただし、計画を作っただけで改善するわけではありません。正しい現在地を把握し、実行可能な計画をつくり、数字を継続して見続けることが重要です」稲田代表は語ります。
同社は、数字を経営者を評価するための「通信簿」ではなく、会社の現在地と進む方向を示す「地図」として再建を捉えています。今回の事例も、再建の出発点は特別な裏技ではなく、まず自社の数字を正確に把握することでした。
【会社概要】
株式会社稲田財務
所在地:東京都大田区中馬込3-23-14-109
代表者:稲田裕
事業内容:中小企業向け財務コンサルティング
決算書を使わず約3分で自社の財務状態を確認できる無料診断「3分財務チェック」:https://inada-finance-health-check.vercel.app/
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
出典・補足
– 本事例は、株式会社稲田財務が実際に支援した中小企業の事例を、企業が特定されないよう匿名化したうえで掲載しています。
– 経営状況、支援内容、期間などは実際の支援内容に基づいています。
– 「経営改善計画策定支援事業」は、認定経営革新等支援機関等による経営改善計画策定を支援する公的な制度です。
出典:【中小企業の再建事例】赤字・債務超過・リスケから約2年で金融機関評価を改善—鍵は「計画を作って終わらせない」こと/株式会社稲田財務/2026年10月27日